売電収入の目安と仕組み|太陽光発電は儲かる?FIT単価の推移や税金まで解説
太陽光発電の導入を考えたとき、「売電収入で初期費用を回収できるのか」「税金の手続きはどうすればよいのか」といった、収益性や手続きに関する不安を感じる方もいるでしょう。
この記事では、太陽光発電の売電の仕組みや収入の目安、FIT制度の買取価格の推移、税金に関する基本的な考え方を解説します。売電収入だけでなく、自家消費も含めた収支を考える際の参考にしてください。
★この記事でわかること
- 住宅用太陽光発電における売電の仕組みと買取単価の推移
- 自家消費率を高めて経済効果を最大化するための運用戦略
- 売電収入にかかる税金の基礎知識と確定申告が必要になる基準
- FIT期間満了(卒FIT)後に備える余剰電力の賢い活用法
目次
1. 太陽光発電における売電収入の基本的な仕組み
太陽光発電の売電収入とは、自宅の屋根などに設置した太陽光発電システムで発電した電気のうち、ご家庭で使い切れずに余った分を電力会社に買い取ってもらうことで得られる収入のことです。
この仕組みを理解することは、太陽光発電の導入を検討する第一歩になります。
(1)発電した電気を売る余剰電力買取の概要
余剰電力買取とは、個人が太陽光パネルを設置して発電した電気のうち、自宅で消費しきれなかった電力を電力会社に買い取ってもらう仕組みです。
日中に発電した電気は、まず家庭内の家電製品などで使用されます。それでも電気が余った場合に、その余剰分が電力網へ送られ、売電収入として口座に振り込まれます。
これにより、電気代の負担を抑えられる場合があるほか、余剰電力分の売電収入を得られる可能性があります。
(2)一定期間の買取価格を国が定めるFIT制度の内容
FIT制度(固定価格買取制度)は、再生可能エネルギーで発電した電気を、電力会社が国の定めた価格で一定期間買い取る制度です。
住宅用太陽光発電(10kW未満)の場合、買取期間は原則10年間と定められています。認定時期や制度上の条件に応じた買取価格で売電できるため、収支計画を立てる際の基準の一つになります。
なお、近年ではFIT制度に加えて、市場価格に連動するFIP制度も導入されています。ただし、住宅用太陽光発電ではFIT制度が適用されるケースが一般的です。
参考: 2再生可能エネルギー FIT・FIP 制度 ガイドブック 2026
2. FIT売電単価の推移傾向
太陽光発電の売電収入を考えるうえでは、FIT制度における売電単価の推移を把握することが大切です。
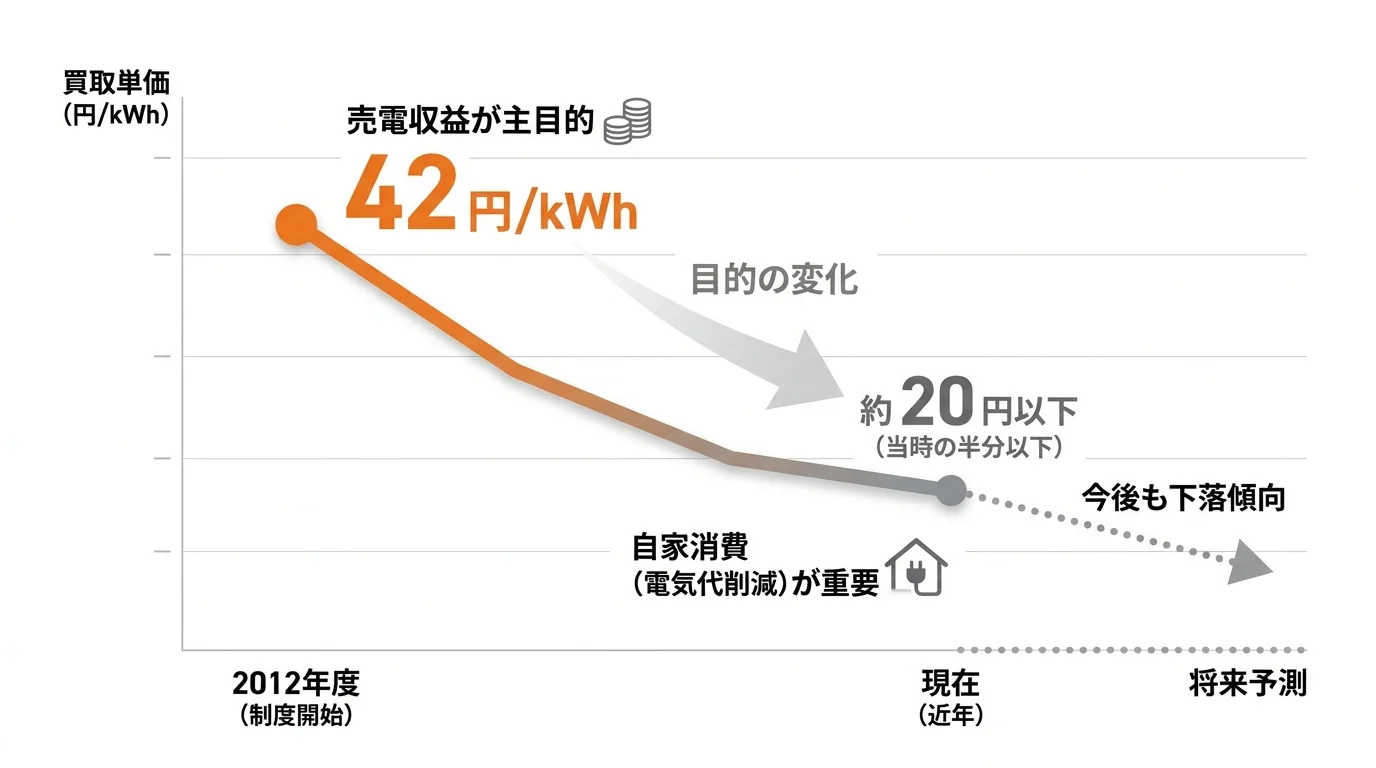
制度開始当初と比べると、住宅用太陽光発電の買取価格は下落傾向にあります。これは、太陽光発電システムの普及や導入コストの変化などを踏まえ、買取価格が見直されてきたためです。
将来の収支を検討する際は、最新の単価や適用条件を確認したうえで、個別にシミュレーションを行うことが重要です。
(1)制度開始から現在までの買取単価の下落推移
FIT制度が開始された2012年度、住宅用太陽光発電の買取単価は1kWhあたり42円でした。その後、太陽光パネルの導入コストの変化や普及状況などを背景に、買取価格は段階的に見直されてきました。
近年は、売電収入を主な目的とするよりも、発電した電気を家庭内で使う「自家消費」を重視する考え方が広がっています。
なお、FIT単価や制度内容は年度・認定時期・設備区分によって異なるため、導入を検討する際は最新情報を確認してください。
参考: 4過去の買取価格・期間等|FIT・FIP制度|なっとく!再生可能エネルギー
参考:5買取価格・期間等|FIT・FIP制度|なっとく!再生可能エネルギー
(2)導入初期の支援を目的とした2段階買取価格の構造
2025年度からは、住宅用太陽光発電(10kW未満)のFIT制度において、導入時期によっては「2段階買取価格」が適用される仕組みが設けられています。
この仕組みでは、設置後の一定期間は比較的高い単価が設定され、その後は単価が下がる構造となっています。適用条件や単価、期間は認定時期などによって異なるため、個別の確認が必要です。
「2段階買取価格」については、以下の記事で詳しく説明しています。
FIT 売電価格推移と新制度・卒FIT後の対策を解説 | 太陽光発電サイト | 株式会社ENEOSサンエナジー

3. 一般的な戸建て住宅における売電収入の年間目安
一般的な戸建て住宅に太陽光発電システムを設置した場合、年間の売電収入は、設置容量や地域の日照条件、ご家庭の電気使用量によって大きく異なります。
売電収入は、発電量だけでなく、自家消費量によっても変動します。そのため、年間の売電収入を一律に示すことは難しく、個別の設置条件に応じた試算が必要です。
太陽光発電の経済性を確認する際は、売電収入だけでなく、自家消費によって購入電力量を抑えられる可能性も含めて検討しましょう。
(1)住宅用太陽光発電で期待できる月々の入金額の傾向
住宅用として標準的な5kW程度の太陽光発電システムを設置した場合でも、毎月の売電収入は、日照時間や天候、電気の使用状況に大きく左右されます。
一般的に、日照時間が長い時期は売電量が増えやすく、梅雨の時期や冬季は減少しやすい傾向があります。
売電収入は、設置容量、地域、屋根の向き、影の有無、電気使用量、FIT単価などによって変わるため、月々の入金額は個別に試算する必要があります。
(2)設置環境の違いによって収支が変動する要因
売電収入は、太陽光パネルの設置環境に大きく影響されます。
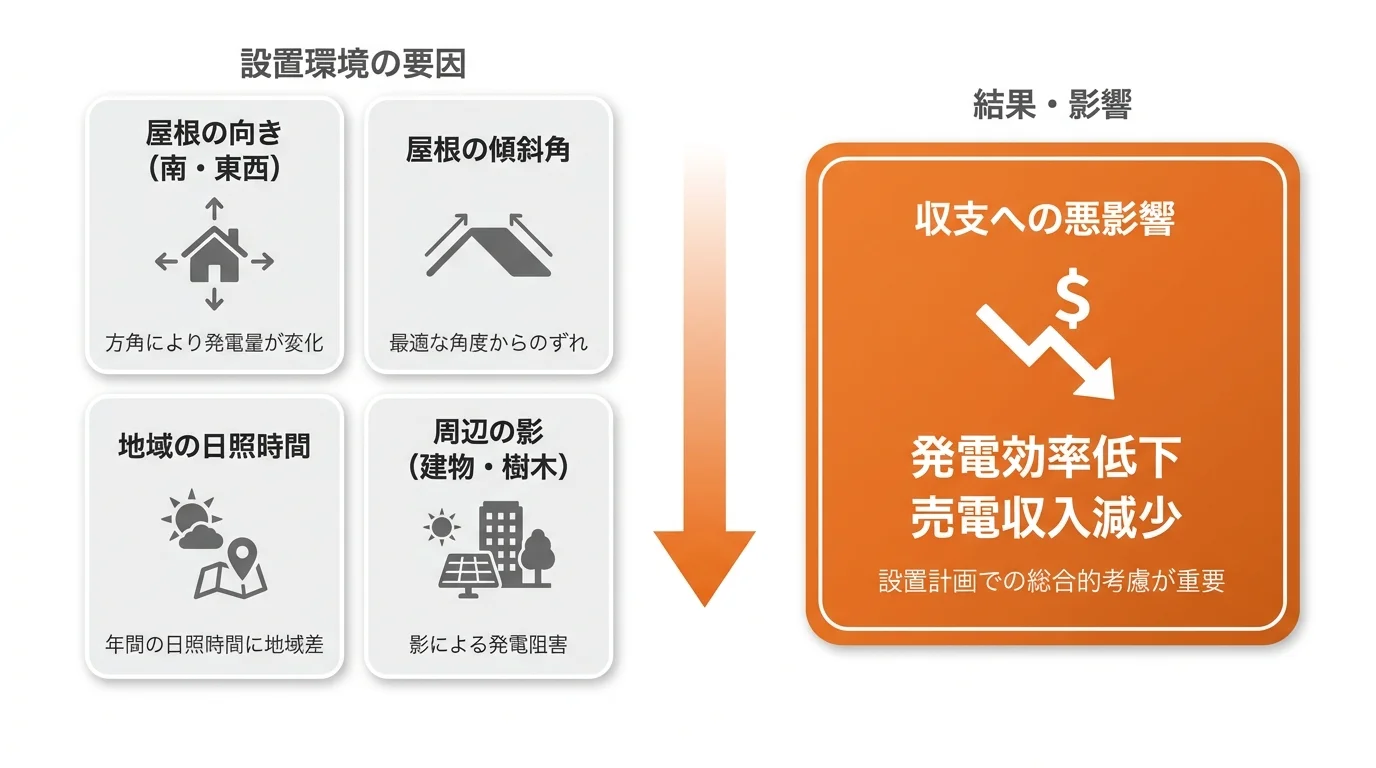
例えば、パネルの設置容量が同じ6kWであっても、屋根の方角が南向きか東西向きか、屋根の傾斜角度、お住まいの地域の日照時間によって、年間の発電量は異なります。
また、周辺に高い建物や樹木があり、パネルに影がかかる時間が長い場合は、発電量が低下し、売電収入にも影響する可能性があります。
これらの要因を総合的に考慮して、設置計画や収支計画を立てることが重要です。
4. 売電収入を目的とした太陽光発電導入で陥りがちな失敗
太陽光発電を売電収入だけで判断すると、想定していた収支と実際の結果に差が生じる可能性があります。
かつては高い売電単価が設定されていた時期もありましたが、現在は制度や電気料金の状況が変化しています。売電収入だけでなく、自家消費による電気代削減や、設備費用、メンテナンス費用なども含めて検討することが大切です。
(1)売電単価の下落により、売電収入のみでの初期費用回収が難しくなった背景
太陽光発電を「売電収入だけで初期費用を回収する投資」として考える場合、現在のFIT単価では、想定どおりに費用を回収できない可能性があります。
FIT制度開始当初は高い買取単価が設定されていましたが、近年は単価が見直されています。そのため、売電収入だけを前提にした収支計画では、回収期間が長くなる、または設備費用・設置条件によっては十分な回収が見込めない場合があります。
導入を検討する際は、売電収入だけでなく、自家消費による電気代削減額、設備費用、ローンを利用する場合の金利、維持管理費なども含めて確認しましょう。
(2)発電した電気を売るよりも自家消費に回したほうが経済的メリットが大きい場合がある理由
現在は、電力会社から購入する電気の単価が、FIT制度の売電単価を上回る契約・条件も多く見られます。
その場合、発電した電気を売るよりも、自宅で使って購入電力量を減らすほうが、経済的なメリットが大きくなる可能性があります。
ただし、購入電力単価は電力会社・契約プラン・時間帯・地域によって異なり、FIT単価も認定時期によって変わります。ご家庭の電気料金プランや設備条件を確認したうえで、自家消費と売電のバランスを検討することが大切です。
5. 太陽光発電の経済効果を高めるための運用方法
売電単価や電気料金の状況を踏まえると、太陽光発電の経済性を考える際には、発電した電気をどのように活用するかが重要です。
余った電気を売るだけでなく、自家消費を増やして購入電力量を減らすことで、電気代の負担を抑えられる場合があります。
具体的な方法として、蓄電池の導入やオール電化との組み合わせが挙げられます。ただし、設備費用や生活スタイル、既存設備、契約プランなどによって効果は異なるため、ご家庭に合うかを確認しましょう。
(1)家庭内での自家消費率を高める蓄電池の併用
蓄電池を太陽光発電システムと併用すると、日中に発電して余った電気を蓄え、発電量が少ない時間帯に使える場合があります。
これにより、電力会社から購入する電気の量を減らし、自家消費率を高められる可能性があります。
また、蓄電池の種類や接続方式、運転モード、残量、停電の状況などの条件によっては、停電時に非常用電源として電気を使える場合があります。使用できる家電や電力量、使用時間は製品・設備仕様によって異なるため、導入前に確認が必要です。
(2)光熱費の削減を検討するオール電化住宅へのリフォーム
太陽光発電とオール電化を組み合わせることで、日中に発電した電気を給湯や調理などに活用しやすくなる場合があります。
ガス給湯器やガスコンロを使用している家庭では、オール電化にリフォームすることで、家庭内のエネルギーを電気に集約できます。
ただし、ガス代が不要になる一方で、電気使用量や契約プラン、給湯の運転方法、生活スタイルによっては電気代が増える場合もあります。太陽光発電による自家消費量、設備費用、既存設備の更新時期などを踏まえて、総合的に検討しましょう。
6. 太陽光発電の売電収入にかかる税金の手続き
太陽光発電で売電収入を得た場合、その金額や所得状況によっては、確定申告などの手続きが必要になることがあります。
特に会社員の方は、給与所得以外の所得が発生するため、申告が必要になる条件を確認しておくことが大切です。税務上の取り扱いは、設備の利用状況や他の所得、必要経費などによって異なるため、個別の状況に応じて判断しましょう。
ここからは、一般的な考え方を解説します。
(1)給与所得者が売電収入を得た際に確定申告が必要となる条件
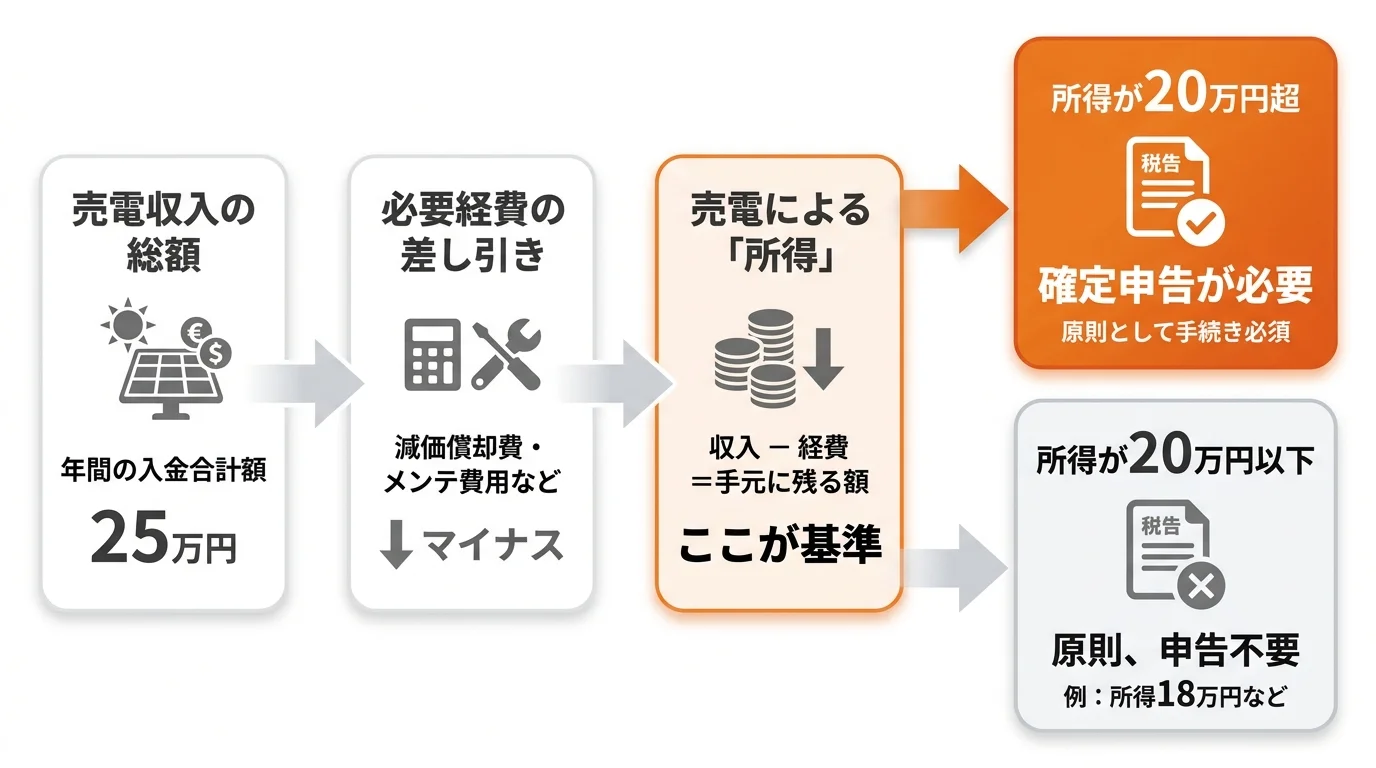
会社員などの給与所得者が太陽光発電による売電収入を得た場合、給与所得・退職所得以外の所得の合計額が年間20万円を超えると、原則として確定申告が必要になります。
ここで注意したいのは、判断基準が「売電収入の総額」ではなく、必要経費を差し引いた後の「所得」である点です。
一般家庭で太陽光発電設備を家事用資産として使用し、余剰電力を売却している場合、その売電による所得は、原則として雑所得に該当します。
参考:8自宅に設置した太陽光発電設備による余剰電力の売却収入
ただし、住民税の申告が必要となる場合や、医療費控除・住宅ローン控除などにより確定申告を行う場合など、個別の事情によって扱いが異なることがあります。申告の要否や経費の扱いについては、税務署または税理士に確認することをおすすめします。
(2)売電収入から減価償却費などの必要経費を差し引く所得計算の方法
売電に関する所得は、年間の売電収入から、売電に対応する必要経費を差し引いて計算します。
必要経費としては、一定の条件のもとで減価償却費や修理費などを計上できる場合があります。
太陽光発電設備は、一般に「機械及び装置」として扱われ、耐用年数は17年とされる考え方があります。ただし、減価償却費の全額を売電に関する必要経費にできるわけではなく、売電した電力量の割合などを踏まえた計算が必要です。
設備費用、経費の範囲、減価償却の方法は個別の状況によって異なるため、具体的な申告にあたっては税務署または税理士への確認をおすすめします。
7. FIT期間が満了する10年目以降における売電対策
住宅用太陽光発電のFIT制度による買取期間が満了すると、売電のあり方は変わります。
いわゆる「卒FIT」後は、FIT制度による固定価格での買取期間が終了します。ただし、売電そのものができなくなるわけではなく、電力会社や買取サービスを提供する事業者と契約することで、売電を継続できる場合があります。
卒FIT後は、売電、自家消費、蓄電池の導入など、ご家庭の状況に合う運用方法を検討することが大切です。
(1)卒FIT後における電力買取単価の変動
FIT期間が終了すると、FIT制度による買取価格の適用は終了します。
その後も売電を続けることはできますが、買取単価は契約先の電力会社や事業者、契約プランによって異なります。FIT期間中と比べて単価が下がる場合もあるため、契約内容を確認したうえで売電先を選ぶことが重要です。
卒FIT後の買取価格は変動する可能性があるため、最新の料金・契約条件を確認してください。
(2)余剰電力の売電先を見直す買取サービスの活用
卒FIT後は、これまで契約していた電力会社以外にも、余剰電力の買取サービスを提供する事業者を比較することが選択肢の一つになります。
事業者によっては、売電単価のほか、特定のサービスやポイントプログラムと組み合わせたプランを提供している場合があります。
ただし、売電単価だけでなく、契約期間、解約条件、電気の購入契約とのセット条件、適用エリアなども確認することが大切です。ご家庭の状況に合う条件かを比較したうえで、売電先を検討しましょう。
(3)蓄電池を活用して自家消費を増やす方法
卒FIT後は、売電中心の運用から自家消費を重視する運用へ切り替えることも選択肢の一つです。
蓄電池を導入すると、昼間に発電した電気のうち余った分を蓄え、夜間や発電量が少ない時間帯に使える場合があります。これにより、電力会社から購入する電気の量を抑えられる可能性があります。
ただし、蓄電池の導入費用、容量、太陽光発電の発電量、電気使用量、契約プランなどによって経済性は異なります。停電時に使用できる範囲も製品ごとに異なるため、導入前に仕様と費用を確認しましょう。
8. 太陽光発電の売電収入に関するよくある質問
太陽光発電の導入を検討する際には、売電収入に関してさまざまな疑問が生じます。
ここでは、「売電収入だけで設置費用を回収できるのか」「税金はどうなるのか」「FIT期間終了後はどうなるのか」といった質問にお答えします。
(1)太陽光発電の売電収入だけで設置費用の元を取ることは可能ですか?
売電収入のみで設置費用を回収できるかどうかは、設備容量、導入費用、FIT単価、日照条件、自家消費量、維持管理費などによって異なります。
近年は売電単価が制度開始当初より低くなっているため、売電収入だけでの回収を前提とするよりも、自家消費による電気代削減効果も含めて検討することが一般的です。
(2)会社員が得た売電収入はいくらから確定申告が必要になりますか?
給与所得者の場合、給与所得・退職所得以外の所得の合計額が年間20万円を超えると、原則として確定申告が必要になります。
売電収入の総額ではなく、売電収入から必要経費を差し引いた所得額で判断する点に注意が必要です。一般家庭で余剰電力を売却している場合、売電による所得は原則として雑所得に該当します。
ただし、住民税の申告や、他の所得・控除の状況によって対応が異なる場合があります。詳細は税務署または税理士に確認してください。
(3)10年のFIT期間が終了した後の売電収入はどうなりますか?
FIT制度による固定価格での買取期間は終了しますが、電力会社や買取サービスを提供する事業者と契約することで、売電を継続できる場合があります。
ただし、卒FIT後の買取単価や契約条件は事業者によって異なり、変更される場合もあります。売電だけでなく、自家消費や蓄電池の活用も含めて、ご家庭に合う運用方法を検討しましょう。
9. まとめ:売電収入だけでなく自家消費も見据えた太陽光発電の活用へ
太陽光発電を検討する際は、売電収入だけでなく、発電した電気を家庭内で使うことによる電気代削減も含めて考えることが大切です。
FIT単価、電気料金、設置費用、日照条件、電気の使い方などによって収支は異なります。蓄電池の導入やオール電化との組み合わせも含め、ご家庭の状況に合う運用方法を検討しましょう。
ENEOSサンエナジーでは、ご自宅の設置条件やライフスタイル、ご希望を確認しながら、太陽光発電・蓄電池・オール電化に関するご相談を承っています。
導入費用や売電収入、自家消費を含めた収支の考え方について確認したい場合は、比較・検討の一環としてお気軽にお問い合わせください。
AUTHOR 執筆者
ENEOSサンエナジー編集部
生活に関わるエネルギーの情報を、分かりやすくお届けする編集部です。
太陽光発電や蓄電池、オール電化などの導入・活用に役立つ情報を発信しています。