太陽光ローンの選び方|銀行・信販会社の違いと審査のポイント
太陽光発電の導入にはまとまった費用が必要となり、手元の資金を大きく使うことや、ローンを組むこと自体に不安を感じていませんか。
この記事を読めば、ご自身に最適な太陽光ローンの種類を判断し、月々の返済額と節約効果を比較した上で、納得して契約に踏み切れるようになります。
手続きの手間などを総合的に比較し、無理のない計画を立てましょう。
目次
4つのステップで解説!あなたに最適な太陽光ローンを見つける完全ガイド

太陽光発電の導入でローンを検討する際、多くの方が金利や審査、手続きの複雑さに悩みます。しかし、ポイントを押さえて順序立てて検討すれば、ご自身にとって最適なローンを見つけることは難しくありません。
この記事では、太陽光ローン選びを4つのステップに分け、初心者の方でも分かりやすく解説します。このステップに沿って確認することで、後悔のない、おすすめのローン選びが可能になります。
1. ステップ1:太陽光ローンの種類と選び方を把握する

太陽光ローンを検討する際、まずはどのような借入先があり、どのような特徴を持っているのかという全体像を把握することが大切です。ローンには大きく分けて、販売店が窓口となる「信販会社提携ローン」と、ご自身で直接申し込む「銀行ローン」の2種類が存在します。
それぞれ金利タイプ、申込方法、必要書類、審査・契約手続きの流れなどに違いがあるため、ご自身のライフスタイルや優先順位に合わせて選ぶ必要があります。
また、金利タイプや諸費用の有無など、月々の返済額を左右する要素を正しく理解し、総支払額で比較する視点を持つことが、後悔しない導入計画の第一歩となります。
まずは各ローンの基本的な仕組みを確認し、自分に合った選択肢の絞り込みから始めましょう。
(1) 太陽光ローンの比較|銀行・信販会社の違いと選び方
太陽光ローンの金利相場は、提供する金融機関によって特徴が分かれます。
一般的に、銀行、信用金庫、JA、ネット銀行などでは、太陽光発電設備の導入費用に利用できるリフォームローンや多目的ローンを取り扱っている場合があります。
例えば、イオン銀行では住宅用太陽光発電システムの導入費用や、住宅用定置型リチウムイオン蓄電池の購入・設置工事に利用できる「ソーラーローン」を取り扱っています。
一方、販売店が窓口となる信販会社提携ローンは、太陽光発電設備や蓄電池の見積もり・契約手続きとあわせて、ローンの申込みを進められる点が特徴です。
そのため、ご自身で金融機関を探し、個別に相談・申込みを行う負担を抑えやすくなります。ただし、借入可能額、返済期間、適用される分割払手数料、保証料、繰上返済の可否、審査条件などは、信販会社や契約内容によって異なります。
銀行系ローンも含め、月々の返済額だけでなく、返済総額や契約条件を比較して選ぶことが大切です。
このように、それぞれの審査基準や特徴を正しく理解し、ご自身のライフスタイルや家計の状況に合わせて最適な借入先を選ぶことが、賢い太陽光発電導入の鍵となります。まずは複数の選択肢を比較することから始めましょう。
(2) 金利タイプは2種類!固定金利と変動金利の特徴

太陽光ローンの導入を検討する際、返済計画の軸となるのが金利タイプの選択です。主な選択肢として、固定金利と変動金利の2種類が挙げられます。
固定金利は、借入から完済まで適用される金利が変わらないタイプです。
最大のメリットは、市場の情勢が変化しても毎月の返済額が一定に保たれる点にあります。将来にわたる支出が明確になるため、家計の管理や長期的な資金計画が立てやすく、金利上昇のリスクを避けたい方に適しています。
一方の変動金利は、市場の動きに応じて定期的に金利が見直されるタイプです。
商品によっては、借入当初の適用金利が固定金利型と異なる条件で設定される場合があり、低金利の状態が続けば総支払額を抑えられる可能性があります。
ただし、将来的に金利が上昇した場合には返済額が増えるリスクを伴います。見直しの頻度や返済額への反映ルールは金融機関によって異なるため、事前の確認が欠かせません。
固定金利型と変動金利型のどちらが合うかは、毎月の返済額を見通しやすくしたいか、金利変動の可能性を踏まえて条件を比較したいかなど、ご家庭の資金計画やリスクに対する考え方によって異なります。
具体的な返済イメージについては、提携ローンを扱う当社販売店の担当者へ是非ご相談ください。
(3) 見落としがち?保証料や手数料を含めた総支払額で考える
ローンを選ぶ際には、表示されている金利や分割払手数料だけでなく、保証料、事務手数料、繰上返済時の費用なども確認し、返済総額で比較することが大切です。
これらの費用は金融機関によって異なり、総支払額に影響を与えます。
実際にいくら支払うことになるのかを正確に把握するため、借入額、返済回数、毎月の返済額、ボーナス払いの有無、諸費用を同じ条件で確認しましょう。
正確な計算は、見積もりを取得した販売店や金融機関に確認しましょう。
2. ステップ2:金利タイプ・手続き・返済条件で比較!信販会社と銀行ローンの違い
太陽光ローンを選ぶ上で大きな分かれ道となるのが、「信販会社提携ローン」と「銀行のプロパーローン」のどちらを選ぶかです。
この2つは、金利だけでなく、申し込みの手間や審査のスピード・基準など、様々な点で違いがあります。
それぞれのメリット・デメリットを正しく理解し、ご自身の優先順位に合ったローンを選択することが、満足のいく導入への近道です。ここでは、3つの観点から両者を比較します。
また、当社取扱いの信販会社提携ローンについてもご紹介いたします。併せてご確認ください。
(1)【手間を省きたい方向け】信販会社提携ローンのメリット
手続きの手間を抑えたい方にとって、販売店が窓口となる信販会社の提携ローンは有力な選択肢です。
最大のメリットは、太陽光発電や蓄電池の見積もり・契約手続きとあわせて、ローンの申し込みを進められる点です。販売店から必要書類や申込手順の案内を受けられるため、ご自身で複数の金融機関を探して個別に相談する負担を抑えやすい可能性があります。
※審査・契約にかかる期間は、申込内容や確認状況、信販会社の所定の手続きによって異なります。
当社ではアプラス、オリコ、ジャックスなどの大手信販会社と提携しており、太陽光発電システムや家庭用蓄電池の導入に特化したリフォームローンをご案内しています。
初期費用を一括で用意することなく、月々の分割払いで計画的に導入を進められる点も大きな魅力です。
※取扱信販会社は、販売代理店によって異なります。希望の信販会社や条件をご案内できない場合があるほか、審査結果によってはご希望に添えない場合があります。

① アプラスのソーラーローン・ecoローン
アプラスでは、太陽光発電システム、蓄電池、オール電化関連商材などの工事代金を対象とする「ソーラーローン・ecoローン」を案内しています。公式情報では、最長20年払い、担保・保証人は原則不要、一部繰上返済が可能とされています。審査回答は原則即日とされていますが、申込内容や確認状況によっては時間を要する場合があります。
② オリコのリフォームローン
オリコでは、太陽光発電システムやエコ関連商品を含むリフォーム工事代金を分割払いにできるリフォームローンを取り扱っています。固定金利型と変動金利型があり、公式情報では固定金利型は最長10年、変動金利型は最長15年の支払期間が案内されています。全額・一部繰上返済、原則として担保・連帯保証人不要といった取扱いもありますが、利用する商品・審査結果等によって条件が異なる場合があります。
③ ジャックスのソーラーローン・蓄電池ローン
ジャックスでは、ソーラーシステムや蓄電池など、住宅関連設備の導入に利用できる「ソーラーローン・蓄電池ローン」を取り扱っています。Webによる事前審査に対応しており、購入前に審査申込みを進められる仕組みが案内されています。また、商品によっては一部繰上返済が可能で、返済額を減らす方法と返済期間を短縮する方法から選べる場合があります。
(2)【返済条件を比較したい方向け】銀行ローンのメリット
月々の返済額や返済総額を重視してローンを選びたい方は、銀行のプロパーローンも比較対象の一つになります。銀行では、太陽光発電設備の導入費用に利用できるリフォームローンや多目的ローンを取り扱っている場合があります。
金利タイプ、借入可能額、返済期間、保証料・事務手数料、取引状況に応じた優遇条件などは金融機関や商品ごとに異なるため、信販会社の提携ローンと条件を並べて確認することが大切です。
一方で、申し込みはご自身で銀行窓口やウェブサイトから行う必要があり、書類準備を含めた手続きが煩雑になる傾向があります。
銀行ローンの申込み方法、必要書類、審査・契約にかかる期間は、金融機関や商品によって異なります。太陽光発電・蓄電池の工事予定日がある場合は、申込みから融資実行までの流れを事前に確認し、余裕を持って手続きを進めましょう。
なお、弊社では銀行ローンの取扱いはございません。利用を希望される場合はお客様ご自身で金融機関へ相談し、手続きを進めていただく形となります。
(3) 信販会社提携ローンと銀行ローン、どちらを選ぶべき?
手続きの利便性を重視するか、条件面の比較を優先するかで選択は異なります。
信販会社提携ローンは、太陽光発電や蓄電池の契約とあわせてローン申し込みを進められるため、忙しい方や手間を最小限に抑えたい方にとっては、最適な選択肢です。審査スピードも比較的速い場合があり、導入までがスムーズに進められる点が大きな魅力といえます。
一方で、銀行や信用金庫のローンも含めて、金利タイプ、返済期間、手数料、返済総額などを比較したい場合は、ご自身で各金融機関の商品内容を確認することも一つの手段といえるでしょう。
当社では、太陽光発電システム・家庭用蓄電池の見積もりとあわせて、アプラス、オリコ、ジャックスの提携ローンをご案内しています。月々の支払額、返済回数、分割払手数料、繰上返済の条件などを確認し、ご家庭の資金計画に合う返済方法を検討しましょう。
※取扱信販会社は、販売代理店によって異なります。希望の信販会社や条件をご案内できない場合があるほか、審査結果によってはご希望に添えない場合があります。
3. ステップ3:月々の返済額はいくら?太陽光ローンの支払額シミュレーション
ローンを組む上で最も気になるのが、「月々の返済を無理なく続けられるか」という点でしょう。
太陽光発電の場合、ローンの返済額だけを見るのではなく、設置後に得られる「売電収入」と、電力会社から電気を買わずに済む「電気代削減額」を考慮した実質的な負担額で考えることが重要です。
ここでは、具体的なシミュレーションを通じて、月々の収支がどのように変化するのかを計算してみましょう。
(1) 太陽光発電のローン返済額|月々の支払額シミュレーション
太陽光発電をローンで導入する際は、まず月々の返済額がどの程度になるのかを確認することが大切です。
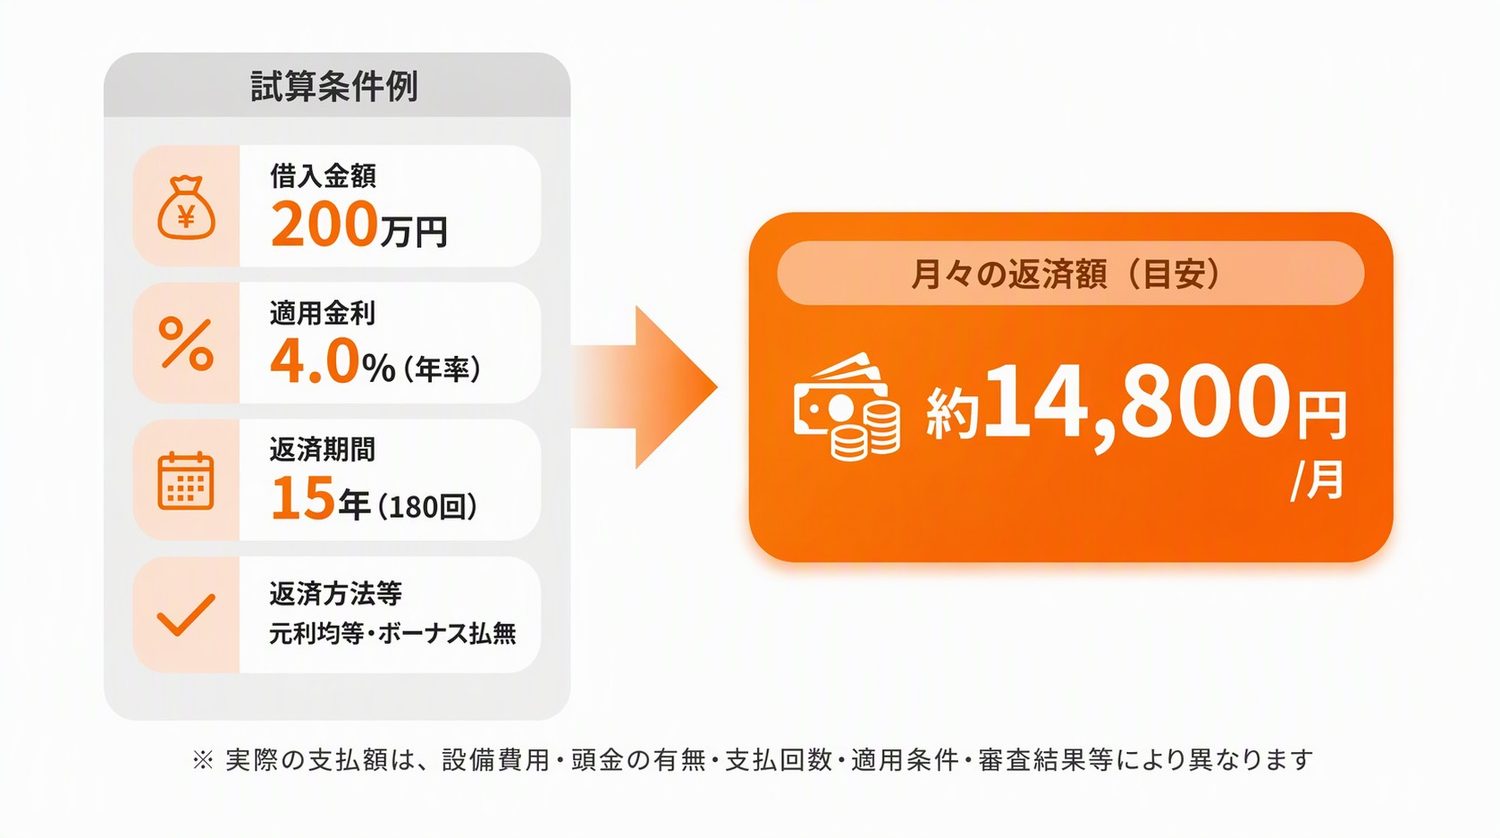
例えば、設置費用として200万円を借り入れ、年率4.0%・返済期間15年(180回払い)・元利均等返済・ボーナス払いなしとした場合、月々の返済額は約14,800円となります。
ただし、これはあくまで試算例です。実際の月々の支払額や返済総額は、設備費用、頭金の有無、支払回数、分割払手数料または適用金利、ボーナス払いの設定、審査結果などによって異なります。
太陽光発電や蓄電池の導入を検討する際は、設備の見積もりだけでなく、月々の支払額、返済総額、売電収入や電気代削減の見込みもあわせて確認しましょう。当社では、設備内容やご希望の返済期間に応じた提携ローンの返済シミュレーションをご案内しています。
※上記は2026年10月時点の試算条件による参考例です。実際の契約条件・支払額は、信販会社所定の条件および審査結果により異なります。
(2) シミュレーションの補足情報:将来のメンテナンス費用も忘れずに
長期的な収支シミュレーションを行う際には、将来発生するメンテナンス費用も考慮に入れておくことが重要です。
太陽光発電システムは長期間使用する設備であり、特にパワーコンディショナは10年から15年で交換が必要になる場合があります。
その交換費用や、定期的な点検費用なども予算に組み込んでおくことで、より現実的な資金計画を立てることができます。
4. ステップ4:審査の不安を解消!太陽光ローンの審査項目と申込み前の確認点
ローンを利用する際に避けては通れないのが金融機関による審査です。
「住宅ローンが残っているけど大丈夫だろうか」「審査に落ちたらどうしよう」といった不安を抱える方も少なくありません。
ただし、審査で確認される主な項目や、申込み前に整理しておきたい情報を把握しておくことで、返済計画を立てやすくなります。
ここでは、太陽光ローンの審査に関する基本的な知識と、不安を解消するためのコツを解説します。
(1) 確認事項:金融機関がチェックする主な審査項目とは?
ソーラーローンの審査では、申込者の返済能力が総合的に判断されます。
主なチェック項目は、年収、勤務先、勤続年数、そして過去のローン返済やクレジットカードの支払い履歴といった「信用情報」です。
多くのソーラーローンは、不動産などの担保を必要としない無担保ローンですが、その分、申込者個人の信用力が重視される傾向にあります。
審査基準は各社で異なるため、申込み前に審査結果を断定することはできません。

(2) よくある失敗:住宅ローン返済中の方が審査で注意すべき点
すでに住宅ローンを返済中の方がソーラーローンを申し込む場合、特に「返済負担率」が重視されます。
これは年収に占めるすべての借入の年間返済額の割合を示す指標で、住宅ローンとソーラーローンの合計返済額で計算されます。
この比率が金融機関の定める基準を超えてしまうと、返済能力に懸念があると判断され、審査が厳しくなる可能性があります。
申し込み前に、現在の借入状況と新たなローンの返済額を把握しておくことが重要です。
(3) 補足情報:ローン申込み前に確認したい3つのポイント
審査の通過可能性を高めるためには、いくつかのポイントがあります。
一つ目は、借入希望額と返済計画の確認です。
頭金を入れる場合は、借入額、月々の返済額、返済総額がどのように変わるかを確認しましょう。
二つ目は、住宅ローン、自動車ローン、カードローンなどを含めた借入状況の整理です。
年間返済額や残高を把握しておくと、返済計画を立てやすくなります。
三つ目は、申込情報を正確に記入することです。
年収、勤務先、住所、既存借入などの記載内容に確認が必要な点があると、手続きに時間を要する場合があります。

5. 太陽光ローンに関するよくある質問
ここでは、太陽光ローンの検討段階で多くのお客様から寄せられる質問とその回答をまとめました。
金利や審査、頭金の必要性など、具体的な疑問を解消し、スムーズな導入計画にお役立てください。
(1) 太陽光発電の売電収入でローン返済はまかなえますか?
結論から言うと、現在の制度では売電収入だけでローン返済の全額をまかなうのは難しいです。
固定価格買取制度(FIT)の価格が年々低下しているため、売電はあくまで家計負担を軽減する一助と考えるのが現実的です。
自家消費による電気代削減効果と合わせて、月々の実質負担額を減らすという考え方が重要であり、発電した電気を売って儲ける投資とは性質が異なります。
太陽光の自家消費については、以下の記事で詳しく紹介しています。あわせてご覧ください。
(2) 銀行ローンと販売店の提携ローン(信販)はどちらを選ぶべきですか?
どちらが適しているかは、返済条件、申込み方法、希望する設備の内容、返済計画によって異なります。
販売店提携の信販ローンは、太陽光発電や蓄電池の見積もり・設備契約とあわせて申込みを進められる場合があり、販売店から必要書類や手続きの案内を受けられます。
銀行や信用金庫のローンは、金利タイプ、借入可能額、返済期間、手数料などが商品ごとに異なるため、返済総額を含めて比較することが大切です。
当社ではアプラス、オリコ、ジャックスの提携ローンをご案内していますので、まずは設備見積もりとあわせて月々の支払額をご確認ください。
※取扱信販会社は、販売代理店によって異なります。希望の信販会社や条件をご案内できない場合があるほか、審査結果によってはご希望に添えない場合があります。
(3) 住宅ローンが残っていても、太陽光ローンの審査は通りますか?
住宅ローンを返済中であっても、太陽光ローンを申し込むことは可能です。ただし、審査では住宅ローンを含む既存借入の返済状況、年収、借入希望額、信用情報などをもとに総合的に判断されます。
ご自身の現在の借入状況と、新たに利用するローンの月々の支払額を整理したうえで、無理のない返済計画を検討しましょう。
(4) 太陽光ローンの金利は固定と変動、どちらが良いですか?
将来の金利上昇リスクを避け、毎月の返済額を一定にして安定した資金計画を立てたい方には「固定金利」が適しています。
一方、変動金利型は、金利見直しの可能性を踏まえて条件を比較したい場合の選択肢になります。ただし、将来的に適用金利や返済額が変動する可能性があるため、見直しのルールや返済額への影響を事前に確認しましょう。
ご自身の家計状況やリスクに対する考え方を比較して選びましょう。
(5) 太陽光ローンを組む際に頭金は必要ですか?
頭金は必須ではありません。
頭金を設定しないローン商品や契約条件を利用できる場合もありますが、借入可能額、対象となる工事費の範囲、利用条件、審査結果は金融機関・信販会社によって異なります。
一方で、頭金を用意して借入額を抑えると、月々の返済額や返済総額を抑えやすくなります。手元の資金に余裕がある場合は、生活費や将来必要となる資金を確保したうえで、頭金を入れることも選択肢の一つです。なお、頭金の有無や金額が審査に与える影響は、各金融機関・信販会社の審査基準によって異なります。契約前には、頭金を入れる場合・入れない場合の両方で返済シミュレーションを確認し、ご家庭の資金計画に合った方法を選びましょう。
6. まとめ
太陽光ローンの選択は、金利の比較だけでなく、手続きの手間や審査の基準など、総合的な視点で判断することが重要です。
信販会社の提携ローンと銀行ローンにはそれぞれメリットがあり、ご自身の優先順位によって最適な選択は異なります。
また、正確な収支シミュレーションを行い、売電収入や電気代削減効果を含めた実質的な負担額を把握することで、安心して導入に踏み切ることができます。
住宅ローンの有無など、個別の状況に応じた最適なプランをご提案しますので、まずはお気軽に専門の販売代理店へご相談ください。